Brokers y Prop
FTMO piensa en la bolsa con un margen neto de 8,9%
October 30, 2026

5
Min
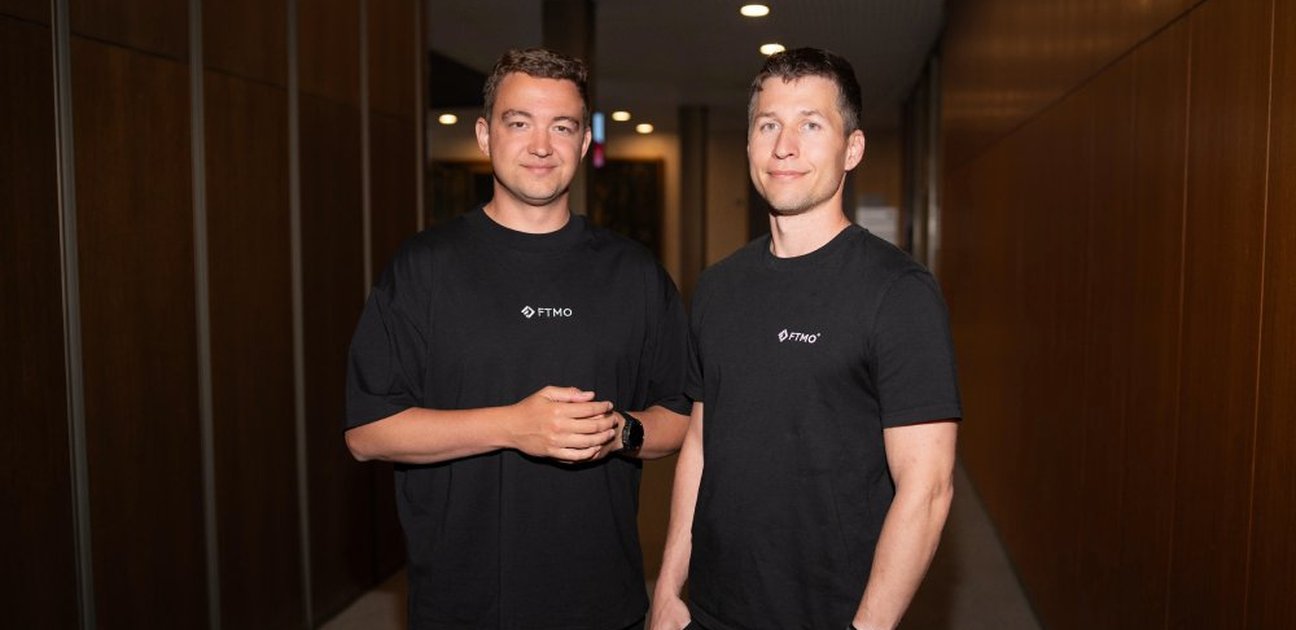
Otakar Šuffner, cofundador y CEO de FTMO, dijo esta semana, medio en broma, que un ticker con el nombre de FTMO le sonaría muy bien. La idea de FTMO en bolsa tiene lógica para una prop firm que facturó unos 422 millones de dólares en 2025, que acaba de lanzar futuros y que compró OANDA, aunque el número que cualquier inversionista miraría primero es justamente el que su cofundador admitió no conocer.
Los estados financieros de 2025 de FTMO s.r.o., la entidad checa que genera la mayor parte del negocio, muestran ingresos de 8.810 millones de coronas, 31% más que el año anterior, y una utilidad neta que cayó 59% hasta 782 millones. El margen neto, que en 2021 superaba el 55%, terminó en 8,9%, una caída que se explica sobre todo por los pagos a traders. Al cierre de 2024 la empresa había reservado 523 millones de coronas para los pagos ligados a las ventas de ese año, pero terminó pagando cerca de 955 millones, 82% más de lo estimado.
Šuffner respondió que no estaba al tanto del dato, que se enteró por la prensa y que se trata de un número contable que no le hace daño a la empresa. Quien operó un broker con B-book sabe que esa es la primera línea que se revisa cada mañana. En una prop firm, lo que se paga a los traders que superan la evaluación es el costo de venta, el equivalente al resultado de los clientes en un market maker, así que una provisión que se queda corta por 82% habla del modelo de riesgo antes que de la contabilidad.
Las órdenes pagadas crecieron casi 50% hasta 1,27 millones, con alrededor del 80% proveniente de clientes que regresan. En un broker, el cliente que vuelve suele depositar más; en una prop firm, el que compra una y otra vez es con frecuencia el que no pasó la evaluación anterior, lo que convierte la retención en una métrica bastante más ambigua de lo que parece en un comunicado.
Marek Vašíček insistió en que FTMO nunca hizo marketing agresivo ni prometió autos, sueños o milagros en cuatro días. Las cuentas le dan la razón en el tono y no tanto en el presupuesto, porque el gasto en publicidad en Facebook, X y otras redes sociales subió 85% en 2025, hasta 735,8 millones de coronas, cerca del 8,4% de los ingresos. Sin Lamborghinis en los anuncios, pero con bastantes más anuncios.
Por OANDA, FTMO pagó 8.790 millones de coronas, unos 422 millones de dólares, casi exactamente lo que facturó en un año y bastante más que los 160 millones que CVC había pagado por el broker en 2018. De ese precio, apenas 2.740 millones corresponden a activos netos, mientras que los 6.060 millones restantes son goodwill que el grupo amortizará durante veinte años.
La compra se financió con una línea de crédito de hasta 250 millones de dólares liderada por UniCredit. En septiembre, Šuffner reconoció que el desempeño de OANDA no era el ideal y que habían decidido hacer cambios, incluida la gerencia. Hoy ambos actúan como co-CEO de las dos empresas, que siguen operando por separado.
FTMO Futures, que salió en beta a finales de agosto sobre Tradovate, NinjaTrader y TradingView, encaja con la necesidad de ingresos más previsibles que dejan ver las provisiones de 2025. Šuffner explicó que preguntaron a sus clientes qué querían operar y que de ahí salió la oferta actual. Lo que salió, según la propia sección de preguntas frecuentes de FTMO, es una suscripción mensual que se sigue cobrando aunque el trader haya perdido la cuenta de evaluación y que, a diferencia del challenge de CFD en dos fases, no incluye la devolución de la cuota con el primer pago.
La cuenta de 100.000 dólares en el plan Growth cuesta 169 dólares al mes, así que un trader que necesite cuatro meses para pasar habrá pagado 676 dólares sin que los términos de FTMO contemplen devolvérselos. Para FTMO es ingreso recurrente que no depende de cuántos traders cobren, justo la clase de línea que le gusta a un banco y que un analista de bolsa querría ver crecer trimestre a trimestre.
En materia de regulación del prop trading, Šuffner se preguntó si en el trading simulado hay algo que regular, dado que el cliente paga por un servicio mucho menos de lo que depositaría en un broker. La pregunta suena distinta viniendo del dueño de un broker con licencias en ocho jurisdicciones, que además recibió una carta del regulador español pidiéndole explicar su oferta y que sigue de cerca el caso de Unfunded, cuyas cuentas de fondeo instantáneo el regulador neerlandés trató como trading de CFD sin licencia MiFID II, una decisión que un tribunal confirmó.
Vašíček añadió que un entorno regulado dejaría decenas de prop firms donde hoy hay cientos. Para un grupo que ya tiene a OANDA, esa frase describe una ventaja competitiva antes que una amenaza, lo que vuelve curiosa la pregunta de Šuffner sobre si hay algo que supervisar. En España, la CNMV ya había difundido en 2024 una advertencia de la Consob italiana que describía las cuentas fondeadas como desafíos virtuales con formato de videojuego.
Los dos fundadores son dueños del 100% de FTMO y de OANDA, de modo que hoy nadie los obliga a explicar por qué una provisión falló por 82% ni por qué la publicidad creció casi tres veces más rápido que las ventas. Un FTMO en bolsa tendría que hacerlo cada trimestre, delante de analistas que no se conforman con que algo sea un número contable. Lo que todavía no está claro es si la suscripción de futuros es el producto que pidieron los traders o el que pediría un inversionista, algo que quizás en Praga tampoco tengan decidido.
Escrito por
Cofundadora y Directora Editorial de Wall Street en Español. Más de una década operando brokers en LATAM antes de construir el medio que los cubre.